Назад
Налоговые льготы на имущество и земельный налог для лиц с инвалидностью
- Текстовый формат
- Видео формат
- Лёгкий текст
Редактор: Насиба Атамуратова
Иллюстрация: Алина Олимова
Тифлокомментарий к иллюстрации: На столбцах последовательно изображены машина, пирамида из монет и дом. Машину сверху держит одна рука. На заднем плане на листе в клетку нарисован график черной, желтой и синей ручками.
В настоящее время в нашей стране для лиц с инвалидностью установлены ряд налоговых льгот, одной из которых являются льготы при уплате налога на имущество.
Согласно статье 419 Налогового кодекса Республики Узбекистан налог на имущество взимается с:
- жилых домов, квартир, загородных усадеб;
- недвижимого имущества, предназначенного для предпринимательской деятельности и (или) получения дохода, не предназначенного для проживания;
- незавершённых объектов, не предназначенных для проживания;
- автостоянок, связанных с многоквартирными домами, а также других зданий, сооружений и строений.
Кому предоставляются льготы по налогу на имущество?
Согласно статье 421 Налогового кодекса Республики Узбекистан установлены налоговые льготы для следующих лиц:
- граждан, награждённых званиями «Герой Узбекистана», «Герой Советского Союза», «Герой труда», а также орденом «Шухрат» всех трёх степеней;
- инвалидов войны и участников боевых действий, а также лиц, приравненных к ним в соответствии с законодательством.
Данная льгота предоставляется на основании соответствующего удостоверения инвалида войны (участника) или справки отдела по делам обороны либо другого уполномоченного органа.
Кто понимается под лицами, приравненными к инвалидам войны и участникам боевых действий?
Список лиц, приравненных к инвалидам войны и участникам боевых действий, утверждён Постановлением Кабинета Министров Республики Узбекистан № 592 от 13 октября 2022 года «Об утверждении Положения о порядке назначения и выплаты государственных пенсий» и включает лиц, инвалидность которых возникла в результате войны:
а) военнослужащие, получившие инвалидность вследствие ранений, контузий, увечий или заболеваний при охране границ бывшего СССР и Республики Узбекистан;
б) лица, получившие инвалидность вследствие ранений, контузий, увечий или заболеваний в период службы в истребительных батальонах, взводах и народных дружинах на территории бывшего СССР в период с 22 июня 1941 по 31 декабря 1954 года;
в) сотрудники, работавшие на железнодорожных участках вблизи фронта, участвовавшие в строительстве оборонительных сооружений, военно-морских баз, аэродромов и других военных объектов, а также получившие инвалидность в результате ранений, контузий, увечий или заболеваний в годы войны 1941 — 1945 годов;
г) лица, получившие инвалидность вследствие ранений, контузий, увечий или заболеваний в составе партизанских отрядов и соединений или при выполнении тайных заданий в годы войны 1941 — 1945 годов;
д) лица, находившиеся в составе мобилизованного состава армии и получившие инвалидность вследствие ранений, контузий, увечий или заболеваний;
е) лица, получившие инвалидность в результате ранений, контузий, увечий или заболеваний, находясь в фашистских концлагерях (гетто и других местах принудительного содержания) в годы войны 1941 — 1945 годов (включая детей);
ж) военнослужащие, сотрудники органов внутренних дел и Государственной службы безопасности, получившие инвалидность вследствие ранений, контузий, увечий или заболеваний в ходе участия в миротворческих силах, а также при выполнении международных обязанностей в странах с военными действиями;
з) военнослужащие, сотрудники органов внутренних дел и Государственной службы безопасности, получившие инвалидность вследствие ранений, контузий, увечий или заболеваний при исполнении воинских (служебных) обязанностей;
и) военнообязанные, призванные на учебные сборы или проверки и получившие инвалидность вследствие ранений, контузий, увечий или заболеваний во время выполнения служебных обязанностей на сборах.
Кроме того, имущество лиц с инвалидностью I и II группы не облагается налогом, если площадь имущества не превышает 60 квадратных метров. Если площадь превышает этот размер, налог начисляется только на превышающую площадь.
Например, если у лица с инвалидностью есть имущество площадью 70 квадратных метров, налоговая льгота применяется на 60 квадратных метров, а налог взимается только с 10 квадратных метров.
Данные льготы предоставляются на основании пенсионного удостоверения или справки медицинско-трудовой экспертной комиссии.
Для использования данных налоговых льгот лица должны представить документы, подтверждающие право на льготу, в налоговые органы по месту нахождения имущества. Льготы начисляются с даты утверждения данных документов. В случае отказа со стороны налогового органа возможно обращение в суд с жалобой.
Внимание:
Налоговые льготы, установленные для лиц с инвалидностью I и II групп, применяются только к одному объекту недвижимости, предназначенному для проживания, по выбору лица с инвалидностью.
Существуют ли льготы по земельному налогу для лиц с инвалидностью?
Согласно Налоговому кодексу, земельный налог взимается с следующих объектов:
1) земельные участки, предоставленные физическим лицам для сельскохозяйственных целей, а также для ведения фермерского хозяйства в установленном порядке;
2) земельные участки, предоставленные для индивидуального строительства жилых домов в установленном порядке;
3) земельные участки, предоставленные для коллективного садоводства, виноградарства и овощеводства, а также земельные участки, занятые индивидуальными и коллективными гаражами;
4) земельные участки, предоставленные по служебным обязанностям;
5) земельные участки, право собственности, владения и пользования которыми перешло в порядке наследования, дарения или покупки вместе с жилыми домами и постройками;
6) земельные участки, приобретённые в собственность в порядке, установленном законодательством;
7) земельные участки, используемые для предпринимательской деятельности или переданные в аренду.
Лица с инвалидностью I и II групп освобождены от уплаты данного налога на всю находящуюся у них землю.
Данная льгота предоставляется на основании пенсионного удостоверения или справки медицинско-социальной экспертной комиссии.
Обратите внимание!
Данные налоговые льготы могут быть предоставлены только на один земельный участок по выбору налогоплательщика.
Налоговые льготы применяются с даты предоставления соответствующих документов в налоговый орган.
Есть ли возможность онлайн просмотра налоговой задолженности, расчёта и оплаты налогов?
Такая возможность имеется: в интернет-браузере необходимо ввести домен www.my.soliq.uz и на главной странице системы выбрать окно расчёта налогов. Пользователь может выбрать один из налогов: подоходный налог, налог на имущество, земельный налог или водный налог, после чего онлайн рассчитать сумму налога. (Руководство, рис. 1,2)
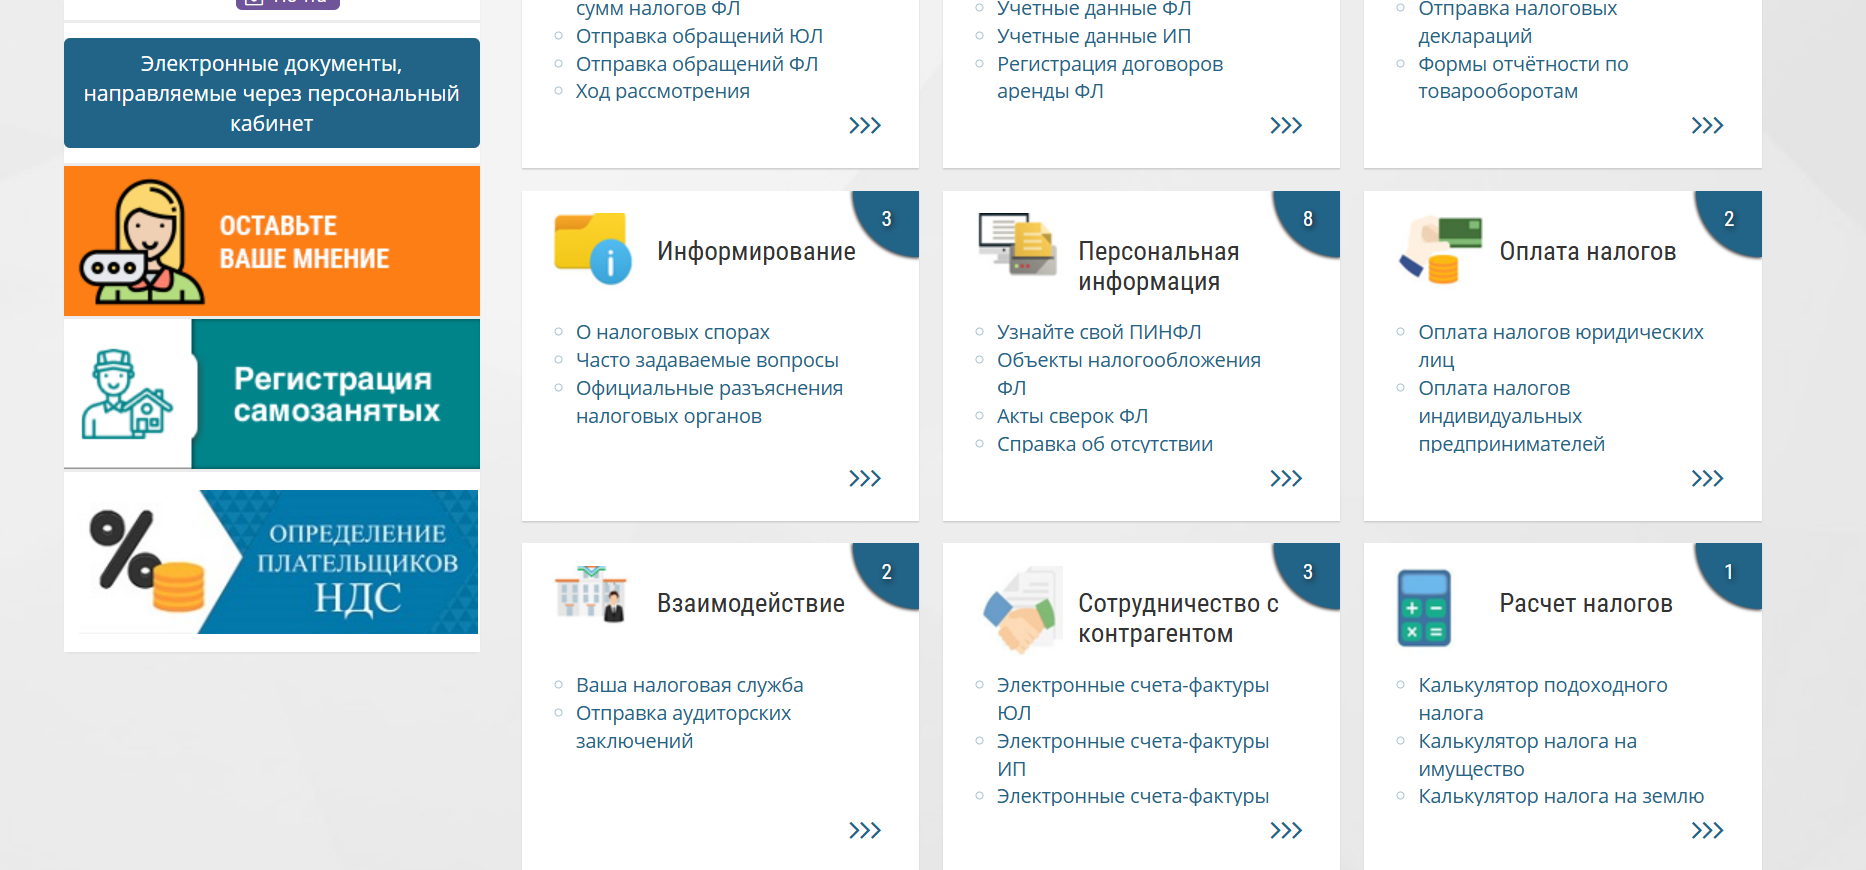
Рисунок 1
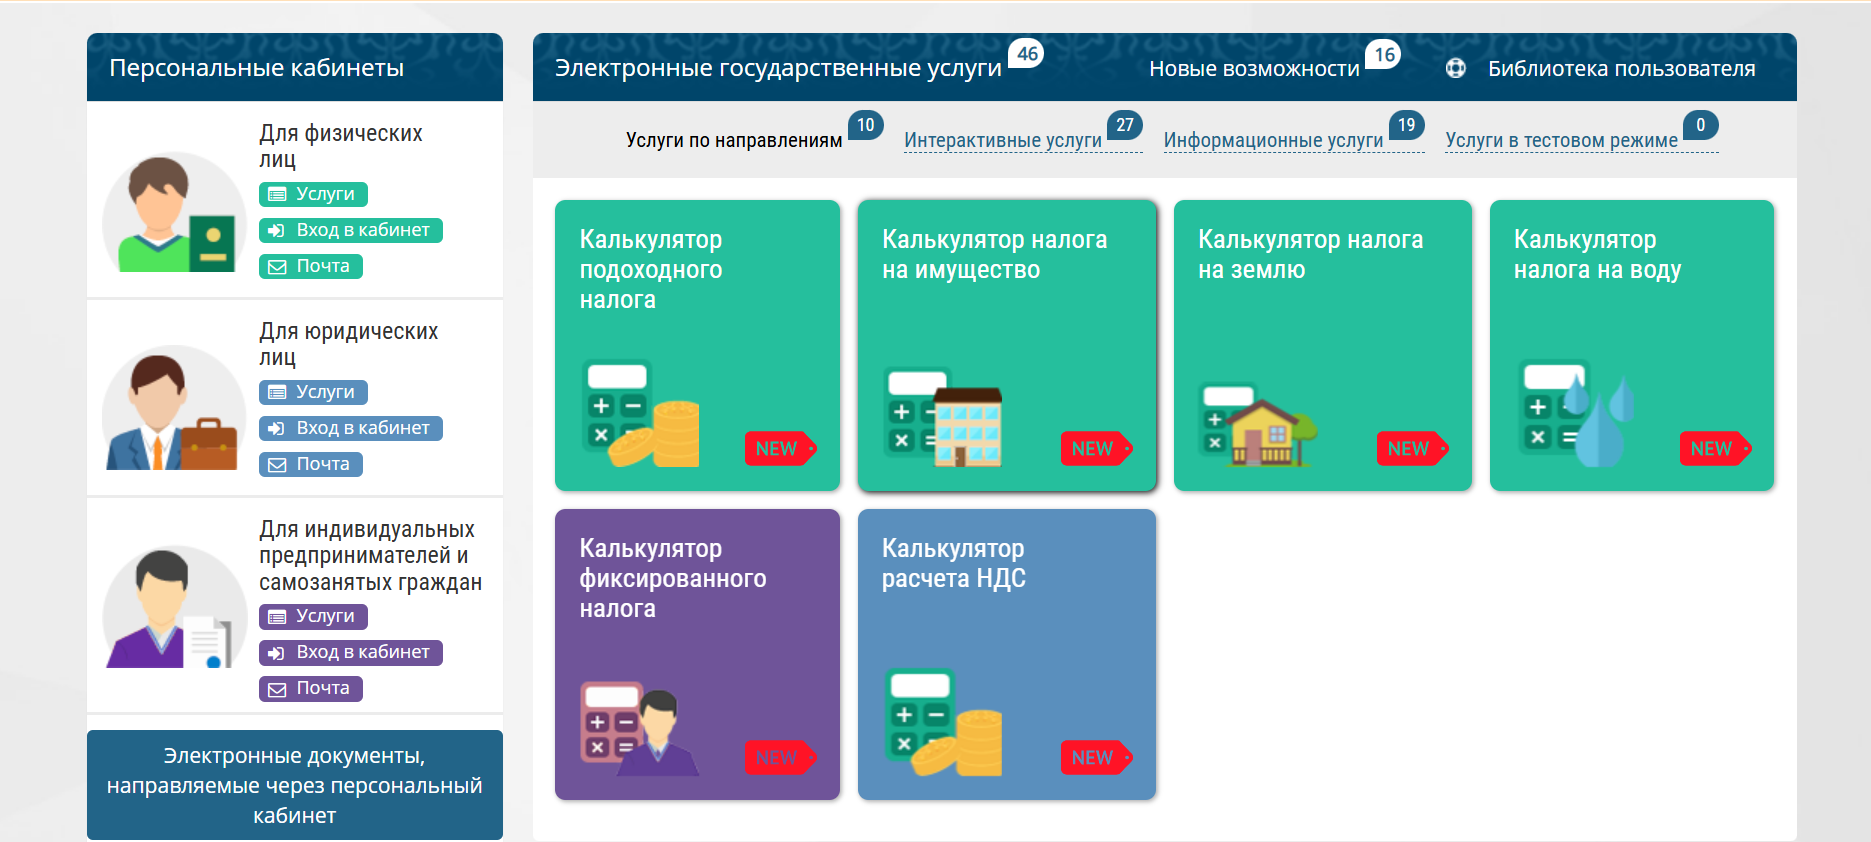
Рисунок 2
После выбора типа расчёта необходимо ввести ИНН и ПИНФЛ, выбрать свой регион. После этого на экране появится рассчитанная сумма налога и доступные льготы.
Использованная литература:
1. Налоговый кодекс Республики Узбекистан https://lex.uz/docs/-4674902#-4688260
2. Постановление Кабинета Министров Республики Узбекистан № 592 от 13 октября 2022 года «Об утверждении Положения о порядке назначения и выплаты государственных пенсий» https://lex.uz/docs/-6236060
Видео отсутствует
Лёгкий текст отсутствует
Полезное по теме