Назад
Некоторые льготы лиц с инвалидностью в налоговом законодательстве
- Текстовый формат
- Видео формат
- Лёгкий текст
Редактор: Насиба Атамуратова
Иллюстрация: Алина Олимова
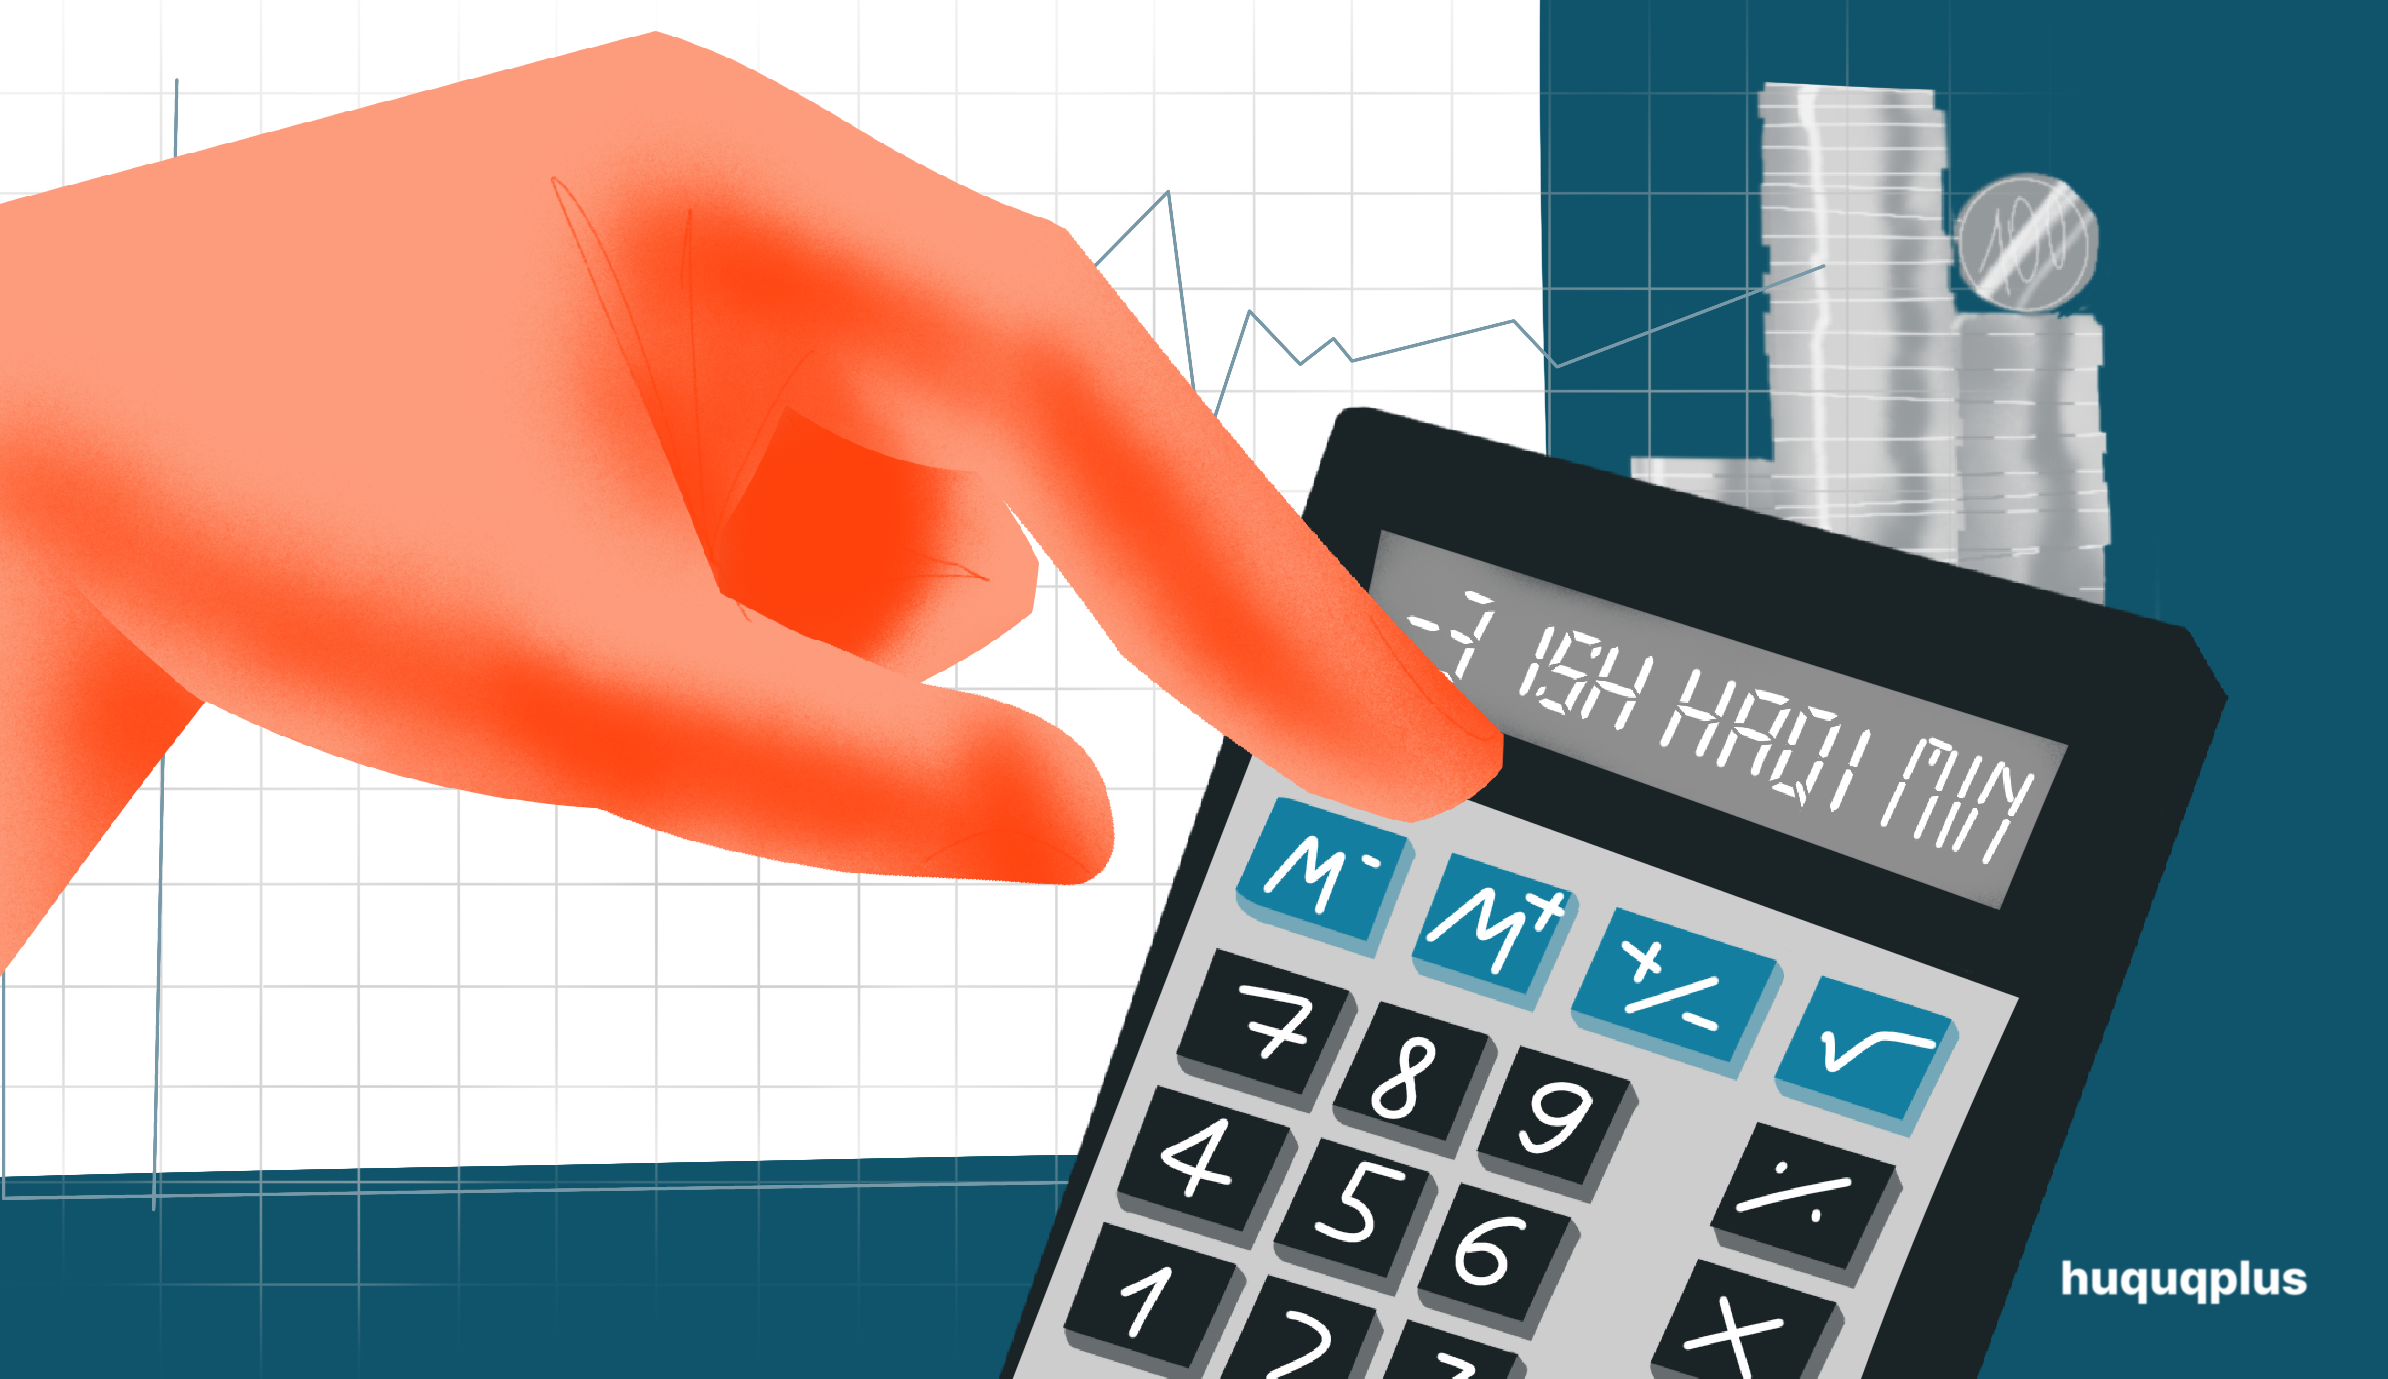
Пояснение к иллюстрации: Изображены калькулятор и считающая на нем рука. На экране калькулятора написано «-3 зарплаты мин…».
В налоговом законодательстве предусмотрены льготы для лиц с инвалидностью, некоторые из которых мы рассмотрим.
Существуют ли какие-либо льготы по подоходному налогу для лиц с инвалидностью?
Согласно статье 380 Налогового кодекса Республики Узбекистан лица с ограниченными возможностями детства, а также лица с инвалидностью I и II группы освобождаются от налогообложения доходов в размере 3-кратного минимального размера заработной платы. Такое пособие назначается на основании пенсионного удостоверения или справки медико-социальной экспертной комиссии.
Например, вы работаете ведущим специалистом на предприятии, у вас инвалидность второй группы, а ваша зарплата по штатному расписанию составляет 6 миллионов сумов. Известно, что сотрудники платят подоходный налог в размере 12% от своего ежемесячного дохода. Если вы хотите воспользоваться этим пособием, оно будет применяться только к 3-кратной минимальной заработной плате вашего ежемесячного дохода. По состоянию на 1 сентября 2024 года минимальный размер оплаты труда составляет 1 миллион 155 тысяч сумов. В этом случае выгода рассчитывается следующим образом: 6 000 000 – 3 465 000 = 2 535 000. 12% от этой суммы составляют 304 200 сумов.
Итак, вам достаточно уплатить в общей сложности 304 200 сумов подоходного налога, воспользовавшись льготой.
Не забывайте! Такое пособие назначается на основании пенсионного удостоверения или справки медико-социальной экспертной комиссии. Чтобы воспользоваться этой льготой, необходимо предоставить в налоговую инспекцию вышеуказанные документы.
Распространяется ли данная льгота, если человек с инвалидностью не работает, но имеет другие виды ежемесячного дохода?
Согласно части 6 статьи 380 Налогового кодекса указанные налоговые льготы применяются к доходам налогоплательщика, полученным в виде процентов и дивидендов, а также на доходы, полученные от сдачи имущества в аренду. В таких случаях налоговый кредит применяется налоговыми органами по месту жительства лица в зависимости от декларации о совокупном годовом доходе.
Например, вашего официального рабочего места не существует. Но у вас есть другой ежемесячный доход. Например, сдав свой дом в аренду, вы получите арендную плату в размере 4 миллионов сумов. В этом случае воспользоваться льготой можно, представив в региональные налоговые органы декларацию о совокупном годовом доходе и справку медико-социальной экспертной комиссии. В таких случаях льгота применяется в следующем порядке: 4 000 000-3 465 000 = 535 000. 12% от этой суммы составляют 64 200 000 сумов.
Итак, вы заплатите подоходный налог в размере 64 200 сумов со своего ежемесячного дохода.
Если физические лица также действуют на базе дочерней компании, к какому из них применяется налоговая льгота?
Налоговая льгота применяется по основному месту работы (службы, учебы) налогоплательщика. При отсутствии основного места работы расчет налога осуществляется налоговыми органами по месту жительства на основании декларации о совокупном годовом доходе.
Вы хотите воспользоваться этим преимуществом на своей работе по совместительству в дополнение к основной работе. В этом случае вам необходимо будет подать декларацию о совокупном годовом доходе в региональные налоговые органы.
Какие льготы существуют для предпринимателей?
В соответствии со статьей 383 Налогового кодекса налогоплательщик уплачивает 50% фиксированной суммы налога в месяц при признании его инвалидом I или II группы. При этом вид деятельности и место ее осуществления не имеют значения. Но эта сумма не должна составлять более 50% от суммы базового расчета. Ставки фиксированного налога устанавливаются по-разному согласно статье 383 Налогового кодекса в зависимости от региона и вида предпринимательской деятельности физического лица.
Например, вы занимаетесь продажей сельскохозяйственной продукции на фермерских рынках, которые в Ташкенте считаются видом розничной торговли. Фиксированная ставка налога за данную деятельность в данной сфере составляет 302,5 тысячи сумов в месяц (статья 383 Налогового кодекса). Если вы хотите воспользоваться этой привилегией, вам достаточно оплатить 50% от 302 500 сумов (151 250 сумов) в месяц. Даже если в результате использования данной скидки 50% сумма налога, которую вам придется уплатить, превысит 50% от суммы базового расчета (187 500 сум), вы заплатите максимум 50% BHM.
Обратите внимание! Эта налоговая льгота распространяется только на подоходный налог налогоплательщиков с инвалидностью I или II группы, которые считаются физическими лицами.
Какие налоговые льготы доступны предпринимателям, которые создают и трудоустраивают людей с инвалидностью?
В соответствии со статьей 467 Налогового кодекса 50% от общей численности фонда оплаты труда инвалидов, единственными участниками которого являются общественные объединения инвалидов, фонд «Нуроний» и Ассоциация малообеспеченных Узбекистана «Чернобилчилари» налогоплательщики освобождаются от налога с продаж. Потому что налоговые ставки этой категории налогоплательщиков с оборота товаров или услуг составляют 0 процентов.
Каковы обязанности налогоплательщиков в случаях, связанных с применением налоговых льгот?
При утрате права на налоговый кредит лицо должно сообщить об этом юридическому лицу, удерживающему с него налог, в течение 15 дней с момента утраты этого права. Кроме того, фальсификация документов, подтверждающих льготу, является поводом для ответственности по закону. Для использования указанных налоговых льгот налогоплательщикам необходимо представить в региональные налоговые органы документы, подтверждающие их право на налоговые льготы.
Использованные юридические документы:
Видео отсутствует
Лёгкий текст отсутствует
Полезное по теме